上周末陪朋友去商场买结婚西服,柜姐一边量尺寸一边念叨:现在小年轻结婚,十个里有六个先看哈吉斯,再看报喜鸟。我朋友愣了一下:哈吉斯不是报喜鸟家的吗?
这大概就是普通人看报喜鸟(002154)最容易犯迷糊的地方——你以为它是那个陪你爸开会的温州西服牌子,实际上它早悄悄换了一遍血。而”报喜鸟未来还能不能长”这个问题,答案不在老品牌身上,在一场正在发生的”权力交接”里。
一场静悄悄的权力交接:哈吉斯成了新的顶梁柱
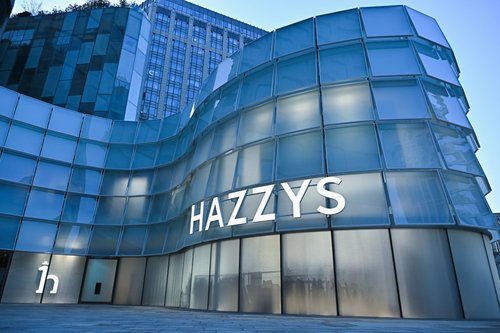
先看一组让老股东五味杂陈的数据。2026年上半年,哈吉斯单品牌收入10.54亿元,同比增长13.18%,首次超越主品牌报喜鸟,成了集团第一大收入来源。
这个韩国代理品牌,2017年一年才卖6.54亿,到2025年已经干到19.23亿,八年翻了近两倍,年复合增速14.4%。更关键的是空间——截至2025年底,哈吉斯门店478家,而定位相近的比音勒芬有1400家,Fila有1273家。一个中端英伦休闲品牌,在中国的门店数连对手的三分之一都不到,这既是差距,也是天花板还很高的意思。广发证券给的判断很直白:店数和店效都有明显提升空间。
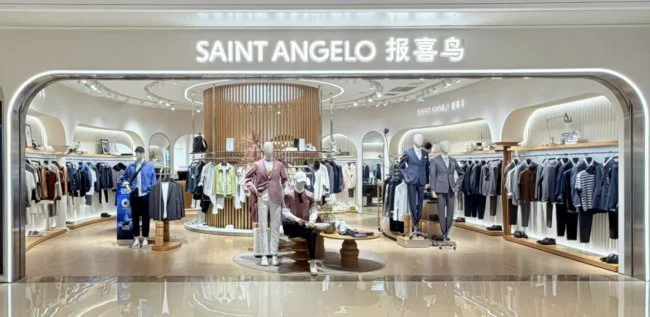
而老大哥报喜鸟主品牌呢?2025年收入13.48亿,同比下滑5.65%;2026年上半年再降2.23%。听着像衰退,但拆开看门店动作:半年新开13家、关掉69家——这是主动砍低效门店、保单店盈利,同时推”运动西服”“可机洗西服”想办法把西服卖给不穿西服的人。线上它倒是稳的,西服套装连续三年坐在天猫618榜首。
一句话总结这场交接:一个品牌负责怀旧,一个品牌负责赚钱。你要判断报喜鸟的成长性,眼睛得盯哈吉斯的店效,而不是主品牌的怀旧光环。
多品牌矩阵不是堆LOGO,是”分赛道掐尖”
报喜鸟这张图最好玩的地方,是品牌之间的错位。成熟品牌报喜鸟卡商务正装,哈吉斯卡中高端休闲,宝鸟做职业装团购;成长品牌里,乐飞叶(LAFUMA)吃户外红利,恺米切做衬衫专家;培育品牌里还藏着一个刚收购的美国百年户外牌Woolrich。
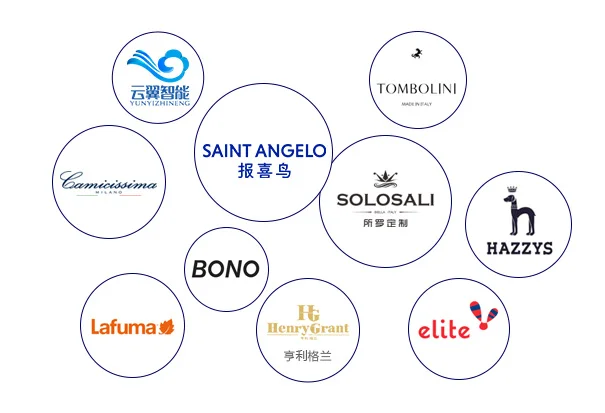
2026年上半年的成绩单说明这套错位是有效的:哈吉斯涨13.18%,宝鸟涨26.62%,乐飞叶涨14.85%,线上渠道整体涨14.7%。尤其乐飞叶,2025年全年4.14亿、增速23.72%,已经连续三年保持20%以上——户外这个赛道,它是真踩中了。
这背后的逻辑其实不复杂:男装整体大盘早就不涨了,但”商务+休闲+户外”三个细分池子还在扩容。一家公司的多品牌如果互相抢同一拨人,那是内耗;像报喜鸟这样每个牌子守住一个池子,才叫矩阵。想判断它未来能不能复制增长,就看新品牌能不能重复哈吉斯”先盈利、再放量”的老路——目前乐飞叶、恺米切都已实现盈利,这条路走通过两次了。
效率在变好,账也开始算得细了
服装这门生意,说到底拼的是库存和现金流,不是发布会。报喜鸟这块的变化很实在:存货周转天数从优化了约40天压到242天,经营现金流前三季度2.81亿、同比增193%。
渠道端它也在”挤水分”:2025年全年新开192家店、关掉225家,门店总数从扩张转向结构优化;线上收入9.65亿、增长18%,成了最快的增长渠道。三季报里管理层把利润增长归因说得清清楚楚——直营、电商、团购收入良好增长,终端运营效率提升减少了存货减值计提。
这什么意思?以前靠开店堆增长,现在靠单店产出和库存健康度挤出利润。这种增长没那么性感,但扎实。对普通投资者来说,盯住两个数就够了:存货周转天数是不是继续降,经营现金流是不是持续为正且大于净利润。这两条不破,基本盘就还在。
国际化的牌面:Woolrich和那个”135”目标
2026年3月,报喜鸟30周年庆典上,董事长吴志泽放了个大招:提出”135”十年战略目标——到2035年,打造1个百亿级全球性品牌、3个50亿级品牌、5个10亿级品牌,总战略定调”多品牌、国际化”。
国际化的抓手就是Woolrich。2025年公司花5083万欧元拿下这个美国百年户外品牌除欧洲以外26个国家和地区的知识产权,2025年底已经在北京三里屯太古里开了快闪空间,2026年计划开出中国首家旗舰店。这块现在还属于”讲故事”阶段,收入贡献很小,但一旦跑通,报喜鸟就不只是”中国男装集团”,而是真有全球品牌资产在手里的玩家。
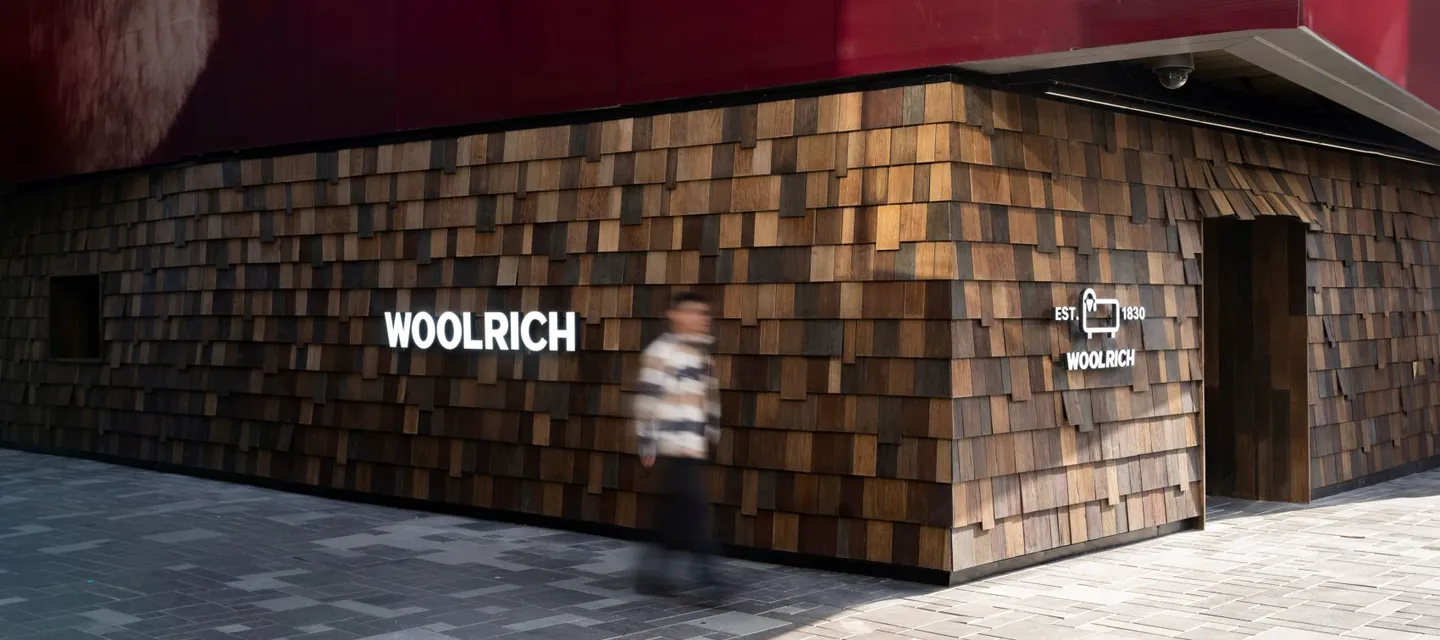
当然,故事要打折听。百亿美元级别的全球户外市场竞争惨烈,Woolrich在中国还没有认知度,从快闪到盈利,中间隔着好几个亿的投入和至少三五年的培育期。它是期权,不是工资。
泼点冷水:这三个坑,看三季报时别忽略
文章写到这里,得把账本摊在太阳底下了。报喜鸟的问题同样醒目:
其一,2026年第三季度单季,归母净利润只有1549万元,同比暴跌60%。虽然公司解释有发货节奏等因素,但单季利润腰斩这种事,连续两年出现就要警惕是不是需求端真出了问题。
其二,应收账款体量偏大,券商体检报告提示当期应收账款占年报归母净利润的比例已超过200%。衣服卖出去了,钱还没收回来——职业装团购业务尤其如此,宝鸟以价换量的高增长,是要垫钱的。
其三,三费占营收比高达52.78%,这门生意对营销和渠道的依赖极重,净利率8%左右,抗风险能力一般。2025年营收只微增0.31%、净利润却下滑31%,就是费用刚性的教训。
不过也有让人踏实的地方:2025年公司盈利下滑,仍掏出2.48亿现金分红,股利支付率73%,股息率约4.4%-4.7%;最近又公告每10股派0.2元。上市19年累计分红25.74亿,比分掉的融资还多。一家赚的是辛苦钱的公司,愿意把辛苦钱分给股东,这在A股服装板块里算是厚道人。
写在最后
回到最初那个问题:报喜鸟未来还能不能成长?我的答案是一句话——它正在从”一家靠老爸情怀续命的西服厂”,变成”靠哈吉斯、乐飞叶这些新引擎驱动的多品牌集团”,转型是真的,但底子还没换完。
哈吉斯的店效、乐飞叶的增速、现金流的成色,这三个指标会替你把关;Q3单季的利润、应收账款的回款,这两个数字会替你排雷。其余的,交给时间。
就像买西服一样,合身不合身,只有穿在身上走两步才知道。你衣柜里还有报喜鸟吗?或者你现在穿的,已经是它家哈吉斯了?评论区聊聊。